Dal primo punto vendita al patrimonio personale: come separare impresa e risparmi nel franchising
Distinguere il capitale necessario all'impresa dal patrimonio personale
Aprire un'attività in franchising significa spesso concentrare una parte importante delle proprie risorse economiche in un unico progetto. Tra quota d'ingresso, allestimento del locale, personale, scorte, affitto e spese operative, soprattutto nei primi anni è naturale che quasi tutta l'attenzione sia rivolta all'impresa. Quando l'attività inizia a generare risultati più regolari, però, emerge una domanda diversa: quanto del patrimonio personale dovrebbe continuare a dipendere dal successo del punto vendita?
Per molti imprenditori questo passaggio segna una nuova fase. L'obiettivo non è più soltanto far funzionare l'attività, ma iniziare a costruire una situazione finanziaria personale che non coincida completamente con quella aziendale. Separare questi due mondi può aiutare a capire quanto denaro serve davvero al business e quale parte può invece essere destinata a obiettivi futuri.
Due patrimoni con esigenze differenti
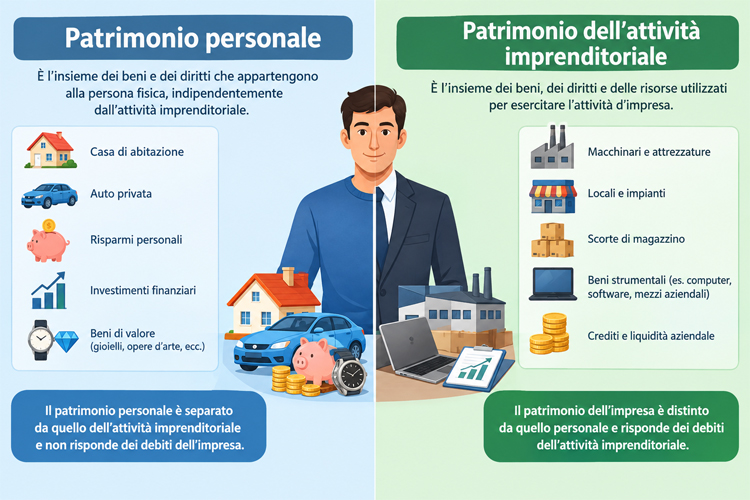
Un punto vendita può rappresentare una fonte di reddito importante, ma resta comunque un'attività imprenditoriale. Il fatturato può cambiare, i costi possono aumentare e le abitudini dei consumatori possono evolversi. Anche un format già affermato può attraversare periodi meno favorevoli.
Per questo motivo è utile distinguere il capitale necessario all'impresa dal patrimonio personale. La liquidità destinata a stipendi, fornitori, imposte, canoni e possibili imprevisti dovrebbe essere considerata separatamente rispetto al denaro che l'imprenditore può destinare ai propri obiettivi di lungo periodo.
Questa distinzione evita anche un errore piuttosto comune: considerare automaticamente ogni somma presente sul conto dell'attività come denaro disponibile per altri impieghi. Un saldo elevato può infatti comprendere somme già destinate a spese future.
Prima viene il margine operativo
La creazione di una riserva aziendale viene prima di qualsiasi ragionamento sugli investimenti personali. Un guasto, un mese con vendite inferiori alle attese o una spesa imprevista possono richiedere liquidità immediata.
La dimensione della riserva dipende dal tipo di franchising. Un'attività con costi fissi elevati e molto personale avrà esigenze differenti rispetto a un modello più leggero. Anche la stagionalità conta. Un negozio situato in una località turistica, per esempio, può incassare gran parte del fatturato annuale in pochi mesi.
Solo il capitale che non serve alla gestione ordinaria e agli imprevisti può essere valutato per altri obiettivi. È quindi utile ragionare su un intero anno e non soltanto osservare il saldo disponibile in un determinato momento.
Il rischio della concentrazione
Chi possiede un'attività tende comprensibilmente a reinvestire nell'impresa che conosce meglio. Nuovi macchinari, un secondo punto vendita o un ampliamento possono sembrare destinazioni naturali del capitale accumulato.
Esiste però un rischio di concentrazione. Se reddito, patrimonio e prospettive future dipendono tutti dalla stessa attività o dallo stesso settore, un periodo difficile può interessare contemporaneamente più parti della situazione finanziaria dell'imprenditore.
Diversificare non significa abbandonare il proprio progetto. Significa evitare che ogni risorsa economica segua esattamente lo stesso destino. Una parte del patrimonio può continuare a sostenere l'impresa, mentre un'altra può essere destinata a obiettivi personali con un orizzonte differente.
Costruire gradualmente un patrimonio personale
Una possibile impostazione consiste nel trasferire periodicamente una parte del reddito personale verso strumenti differenti, mantenendo sempre separate le necessità aziendali. La percentuale dipende dalle entrate, dagli obiettivi e dalla propensione al rischio.
La gradualità può essere particolarmente utile per chi è abituato a investire soprattutto nella propria azienda. Permette di conoscere strumenti nuovi senza destinare immediatamente somme importanti a mercati con dinamiche differenti da quelle del proprio settore.
Azioni, obbligazioni, fondi, immobili e asset digitali presentano caratteristiche e rischi diversi. Nessuna categoria elimina completamente il rischio e una maggiore possibilità di rendimento comporta generalmente una maggiore esposizione alle oscillazioni.
Anche gli asset digitali richiedono disciplina
Le criptovalute possono essere considerate da alcuni imprenditori come una componente di un portafoglio più ampio, ma la loro volatilità richiede particolare attenzione. Non dovrebbero diventare il luogo in cui trasferire la liquidità necessaria all'attività né una scorciatoia per compensare periodi commerciali meno favorevoli.
Prima di acquistare asset digitali è utile stabilire quanto capitale si è disposti a esporre, comprendere i rischi e verificare costi e condizioni della piattaforma utilizzata. Per un imprenditore abituato a controllare margini e flussi di cassa, applicare la stessa disciplina al patrimonio personale è un passaggio logico. Chi decide di approfondire anche questo mercato può consultare piattaforme come Finst, confrontandone condizioni, costi e strumenti con le proprie esigenze prima di prendere qualsiasi decisione.
Luca Cortesi
Aprireinfranchising.it